書籍:「日経平均10万円」時代に備えろ
著者:藤野英人
出版社:日経BP
ASIN : B0HC1G1M6F
【書評】藤野英人氏の『日経平均10万円時代に備えろ』
「日経平均10万円」。この数字を聞いて、あなたはどう感じますか?長引くデフレと低成長の記憶、いわゆる「失われた30年」を経験した私たちにとって、「そんな時代が来るはずがない」「日本経済にそれほどの力は残っていない」と直感的に否定したくなる方も多いかもしれません。
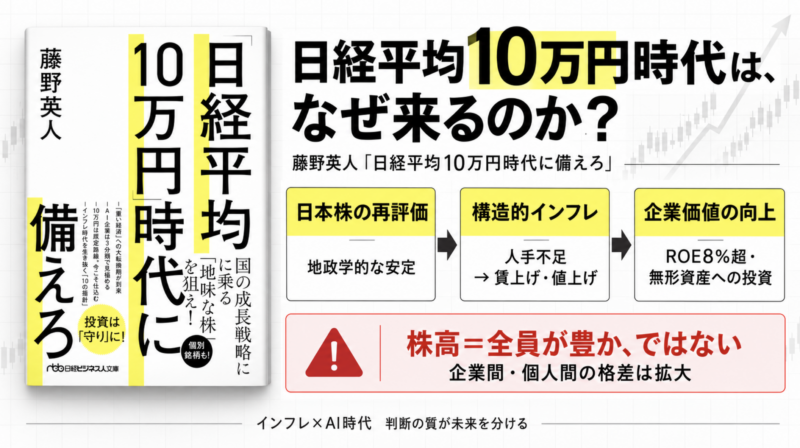
しかし、著者の藤野英人氏は「2033年を待たずに日経平均10万円時代は訪れる」と、当初の予想より早い到達を予測しています。 この強気な予測の背景には、グローバルな地政学リスクの高まりの中で、日本の相対的な安定感が見直され、退避的な資金が日本に集まりやすくなっているというマクロな構造変化があります。
世界が分断と不確実性に揺れる中、日本の「スリーピング&ボアリング(退屈だが安全)」とされてきた市場が、逆説的に評価され始めているのです。 さらに重要なのは、日本経済がすでに不可逆的な「インフレ経済」へと突入しているという事実です。その最大のドライバーとなっているのが、深刻化する「人手不足」です。
これまで日本の労働力を支えてきた女性やシニアの社会参加率はすでに限界に達しており、円安の影響で外国人労働者にとっても日本は「稼げる国」ではなくなりつつあります。
この構造的な労働力不足は、必然的に賃金の上昇とインフレを引き起こします。企業は人材を確保するために給与を上げざるを得ず、それを吸収するための値上げが社会全体で進行していくことになります。 しかし、株価が上昇し日経平均が10万円に到達したとしても、世の中全体が自動的に明るくなるわけではありません。
ここが本書の最も厳しいメッセージです。実質賃金がマイナスで推移する中、インフレ下で競争力を持てない企業は従業員の待遇を改善できず、働き手を失い市場から退出せざるを得なくなります。これからの社会は、資本効率を意識し「見えない資産」に投資できる企業とそうでない企業の格差、そして自らのキャリアを「構造で考える」ことができる個人と、過去の常識に縛られ続ける個人の格差が、残酷なまでに拡大していきます。
こうした時代において企業に求められるのは、イーロン・マスクや味の素に見られるような「純粋な熱狂」であり、顧客をターゲットとして囲い込むのではなく、強い意志を持つ顧客から「選ばれる」ための真のパーパス経営です。
ビジネスパーソンや経営者にとって今最も必要なのは、思い込みに騙されず、事実とデータに基づいた正しい状況認識を持つことです。本書が扱うテーマはAI時代にこそ重要であり、見通しにくいインフレ社会を生き抜くための指針を示してくれます。
私たちが投資やビジネス、そして自らの学び直しに対してどのような姿勢で臨むべきかを具体的に提示する一冊。意思決定の質を高め、未来の格差社会を生き抜くための必読書として、強くおすすめします。
この記事でわかること
・日経平均10万円が既定路線となる地政学的な背景と、日本企業の構造変化
・労働力不足(女性・シニア・外国人の限界)が引き起こす構造的インフレのメカニズム
・賃上げと値上げができない企業が淘汰される「重い経済」の現実
・イーロン・マスクや味の素に学ぶ、未来を切り拓く「純粋な熱狂」の力
・「ターゲットを囲い込む」古い思考から脱却し、顧客から選ばれるパーパス経営の真髄
・インフレ×AI時代を生き抜くためのキャリア防衛と意思決定の質を高める指針
・「どこかに所属すれば安心」という昭和の正解から脱却し、複数の領域を越境して生き抜くキャリア戦略
30秒でわかる本書のポイント
【結論】
・日経平均10万円時代は、地政学的安定や企業の構造変化を背景に、2033年を待たずに訪れる可能性が高いと言えます。
・日本はすでにインフレ経済に突入しており、株価上昇は世の中全体を明るくするわけではなく、企業間・個人間の格差を拡大させます。
・過去のデフレ時代の常識(思い込み)を捨て、インフレ×AI時代に適応した正しい状況認識を持つことが生存の絶対条件となります。
【原因】
・女性・シニアの社会参加率の頭打ちと、円安による外国人労働者の日本離れが重なり、労働力不足が長期トレンドとして定着しています。
・この人手不足が労働者の相対的地位を向上させ、待遇改善を迫ることで、強力なインフレの要因となっています。
・顧客は「囲い込まれる」ことを望んでおらず、企業理念や社会課題への「純粋な熱狂」を持たない企業は選ばれなくなっています。
【対策】
・企業はROE8%超を意識し、競争力を高めて適切な値上げと賃上げを実行できる構造を作らなければなりません。
・顧客を標的とするマーケティングを捨て、ステークホルダーの共感を高める「真のパーパス経営」を実践することが重要です。
・個人は社会の動きを「構造で考える」視点を持ち、自らのスキル(見えない資産)に投資してインフレからキャリアを防衛する必要があります。
本書の要約
本書『日経平均10万円時代に備えろ』は、日本経済への根強い悲観論をマクロデータと歴史的背景から論理的に覆し、来るべきインフレとAI時代に向けた具体的なアクションを促す戦略書です。著者の藤野英人氏は、グローバルな地政学リスクの中で日本の安定性が評価され、退避的な資金が流入していると指摘します。
さらに、少子高齢化による生産年齢人口の減少に加え、女性やシニアの社会参加、外国人労働者の受け入れが限界を迎えつつあることで、日本は構造的かつ長期的な人手不足に陥っています。この労働力不足こそがインフレを引き起こす最大の要因であり、値上げと賃上げのサイクルを回せない企業は市場から淘汰されると警告しています。
その結果として日経平均10万円時代は到来しますが、これは手放しで喜べる「薔薇色の未来」ではありません。インフレとAI革命が進む中、正しい選択ができる者とそうでない者の間で格差は容赦なく拡大していきます。
本書は、テスラや味の素に見られるような「純粋な熱狂」と、顧客から選ばれるための「真のパーパス経営」の重要性を説き、不可逆的な変化を生き抜くための指針を提示しています。企業価値の源泉を見極める眼力と、自らの資産・キャリアを守るための「正しい状況認識」を読者に強く迫る一冊です。
こんな人におすすめ
・デフレ時代の価値観から抜け出せず、将来の資産やキャリアに漠然とした不安を抱えているビジネスパーソン
・深刻化する人手不足の中で、採用力や組織のエンゲージメントを高めるための本質的な打ち手を探している経営層
・「パーパス経営」を単なるスローガンで終わらせず、顧客やステークホルダーの共感を生む事業戦略に落とし込みたいマネージャー
・マクロ経済(インフレ、労働力不足)とミクロな企業戦略(値上げ、賃上げ)の繋がりを構造的に理解したい方 ・メディアの悲観論に流されず、「判断の質を上げる」ための教養と実務的視点を身につけたい方
本書から得られるメリット
・「日経平均10万円」という予測の裏にある、地政学的要因と構造的インフレのメカニズムを論理的に理解できます。
・人手不足がもたらす「企業の淘汰」の現実を知り、自社が生き残るための適正なプライシング(値上げ)と人的資本投資の重要性を言語化できるようになります。
・イーロン・マスクや味の素の事例から、企業を前進させる「純粋な熱狂」がいかに強靭な見えない資産(ブランド、技術)を生むかを学べます。
・顧客を「囲い込む」という前時代的なマーケティング思考を捨て、強い意志を持つ個人から「選ばれる」ための真のパーパス経営を実装するヒントが得られます。
・格差が拡大する社会において、自分自身がどのような選択をし、インフレに負けない自己資本(スキルや経験)をどう構築すべきか、明確な行動指針が得られます。
・「現金3割・株式7割」を基準とする戦略的ポートフォリオにより、インフレから資産を守る実践手法を習得できる
・AIが企業収益を押し上げる一方で雇用を奪う構造を知り、「株に投資しないこと自体がリスク」という真実を理解できる 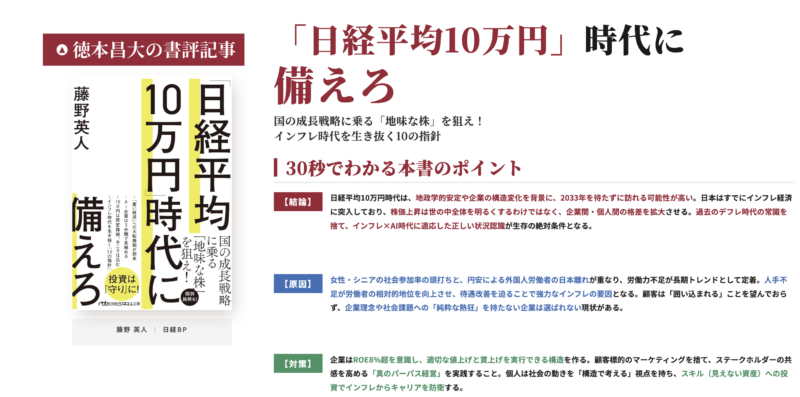
なぜ「日経平均10万円」なのか?地政学リスクと日本株の再評価
それでも今、「日経平均10万円」時代が来るという私の予測に対し、2年半ほど前のように強く否定する声はほとんどありません。多くの人が「遠からず日経平均が10万円を超える日が来るのだろう」と感じているのだと思いますし、私自身、今では「当初の予想より早く、2033年を待たずに日経平均10万円時代は訪れる」と考えています。(藤野英人)
私たちがビジネスや投資の意思決定を行う際、最も厄介な敵となるのは「過去の延長線上で未来を予測してしまう思い込み」です。長きにわたるデフレ経済と「失われた30年」を経験した日本人は、「株価の持続的な上昇などあり得ない」「日本企業はもう成長しない」というペシミズム(悲観論)に深く囚われています。
しかし、藤野英人氏は現在の日本株市場を取り巻く環境が根本的に変化していると指摘します。 その大きな要因の一つが、グローバルな地政学リスクの高まりと、日本の「相対的な安定感」の評価です。中東情勢の悪化や、米中対立をはじめとする地政学的な緊張が高まる中、世界の投資家にとって「誰が信頼できるパートナーなのか」「どこに資金を置けば安全か」という視点がかつてなく重要性を増しています。
グローバルでは反与党・反現職の傾向が強まり、政治的分断が加速する中、相対的に政治・経済が安定している日本への再評価が進んでいるのです。退避的な資金が日本に集まりやすくなっている面もあり、市場改革がなお道半ばであることに変わりはありませんが、足元の成果を確認しつつ「これから日本がどう伸びていくのか」を見極める段階に入っていると言えます。
さらに、2014年から2015年にかけて実行された「新・3本の矢(スチュワードシップ・コード、伊藤レポート、コーポレートガバナンス・コード)」による市場改革も、ようやく本格的な実を結び始めています。
経営トップが資本コスト(ROE8%超)を意識し、成長志向を持って経営にフォーカスする覚悟を持ち始めたことで、日本の大企業の中に長期的な株価上昇が期待できる会社群が発生しつつあります。
日経平均10万円という数字は、こうしたマクロな資金動向と、企業ガバナンスの進化という「構造的な変化」が交差する先にある既定路線なのです。 読者の皆様への示唆として、この事実は「日本の未来は暗い」というメディアの論調を鵜呑みにせず、自らの目でマクロな構造変化を捉えることの重要性を教えてくれます。
経営者やリーダーは、この資金流入の波を捉え、自社がどうグローバルな文脈で評価されるかを意識した高い視座での意思決定が求められます。
本書において、現代のビジネスパーソンが最も直視しなければならない現実が「人手不足」と「インフレ」の相関関係です。日本はすでにインフレ経済に突入していますが、その根本原因は、少子高齢化に伴う生産年齢人口の減少という長期トレンドにあります。
これまで日本は、女性やシニアの社会参加率の上昇、そして外国人労働者の増加によってなんとか労働力不足を補ってきました。しかし、現在その「バッファ」は完全に限界を迎えています。女性の社会参加率は、パートやアルバイトの「年収の壁」問題もあり、いまやほぼ限界に近い状態です。シニアの社会参加率も、定年年齢の引き上げによる上昇余地が狭まり、近年はほぼ横ばいで推移しています。
頼みの綱であった外国人労働者も、歴史的な円安によって日本が「稼げる国」ではなくなったことで日本離れが起きており、一部の職種では応募数が激減しています。その結果、ホワイトカラーからブルーカラーまで全業種に及ぶ深刻な人手不足が顕在化しているのです。
この労働力不足は、労働者の相対的地位を上昇させ、待遇改善(賃上げ)を強烈に推進します。これは働く側にとってはポジティブな影響をもたらしますが、企業経営にとっては死活問題となります。
競争力がなく、商品やサービスの値上げができず、従業員の待遇を改善できない企業は、働き手を集めることが難しくなって市場から退出せざるを得ません。
つまり、生き残るためには「適正な値上げ」と「従業員への還元」のサイクルを回す絶対的な競争力が必要なのです。これは、過去数十年のデフレ時代に染み付いた「安売りによるシェア拡大」という常識からの、完全なパラダイムシフトを意味しています。
ビジネスパーソンにとっては、自社がこの「値上げと賃上げのサイクル」を回せる構造にあるかを見極めることが、キャリア防衛の第一歩となります。
もし所属する企業が価格競争にのみ依存しているなら、AI時代・インフレ時代を生き残る確率は極めて低いと言わざるを得ません。判断の質を上げ、構造で考える思考を持つことが、これからの時代を生き抜くカギとなります。
ROE8%とPBR1倍割れから見えてくる「見えない資産」の重要性
ROEが8%を上回る経営をし、さらにROEを高めていかなければ、株価は上がらないということなのです。
賃上げと値上げのサイクルを回し、市場で生き残る企業を見極めるための重要な指標が「ROE(自己資本利益率)」と「PBR(株価純資産倍率)」です。グローバルな資本市場では、投資家が企業に求める資本コストは平均して7%程度とされています。企業はこれを上回る「ROE8%以上」の利益を出さなければ、投資家から評価されません。
データを見ると、ROEが8%未満の企業はPBRが1倍を下回る(解散価値を下回る)可能性が高いことが明確に現れています。つまり、ROEが8%を上回る経営をし、さらに高めていかなければ株価は上がらないのです。
では、資本効率を高め、PBR1倍を超える評価を得るためには何が必要でしょうか。それは、財務諸表に載る建物や設備といった「見える資産」ではなく、組織力、顧客基盤、人材、技術といった「見えない資産(無形資産)」への積極的な投資です。
本書が扱うテーマはAI時代にこそ重要であると先述しましたが、まさにこの点に理由があります。AI革命が進展する現在、AIを単なるコスト削減ツールとして導入するのではなく、自社の業務プロセスを根本から変革し、従業員の創造性を拡張する「見えない資産」として実装できる企業が圧倒的な強さを持ちます。
株価がPBR1倍を超えて買われている状態というのは、投資家がこの財務価値では測れない「見えない資産」を高く評価していることに他なりません。 私たち個人のキャリア形成においても同様のことが言えます。AIが定型業務を代替していく時代において、私たち自身のPBR(市場価値)を高めるのは、マニュアル化できない対人関係構築力、倫理観、そして問いを立てる力といった個人の「見えない資産」です。社会人の学び直しを通じてこの無形資産を蓄積し続けることが、最大の防衛策となるのです。
競争力を高め、見えない資産を蓄積し続ける企業には、共通する根源的なエネルギーがあります。著者はそれを「純粋な熱狂」と呼んでいます。テスラやスペースXの創業者であるイーロン・マスクの評伝を読むと、彼が「あるべき未来」をどこまでも真剣に信じ、本質的にやるべきことに対して異常なまでに集中していることがわかります。
これまで多くの日本の大企業は、横並び主義や目先の利益にとらわれ、自分たちのやるべきこと、考えるべきことに純粋に集中できていませんでした。しかし、日本にも熱狂を持つ企業は存在します。味の素は、食品だけでなく半導体材料(ABF)も手掛け、圧倒的なアミノ酸の知見を使って長期的にさまざまな社会課題に対応しています。この「アミノサイエンスに対する熱狂」にこそ、業績の波を超えた根源的な強さがあるのです。
この熱狂は、顧客との関係性をも根本から変えます。私たちはビジネスシーンで自然に「ターゲットを囲い込む」といった表現を使いがちですが、顧客側の立場でいえば、標的にされたり囲い込まれたりしたいとは決して望んでいません。生活者は豊富な情報とテクノロジーを駆使し、自らの強い意志でブランドを「選別」しているのです。
これから企業に求められるのは、「ターゲットを囲い込む」ことではなく、強い意志を持った一人ひとりの顧客から「選ばれる存在」になることです。そのためには、自分たち自身が強い意志を持ち、社会に対して自社の在り方を発信していくことが不可欠となります。「パーパス経営」も、ただ言葉を掲げるだけでは意味がありません。
パーパスが求心力を持ち、すべてのステークホルダーを巻き込んで「パーパスそのものに対する共感を高めていくこと」ができてこそ、初めて本質的な意味を持つのです。
日経平均10万円時代に私たちがすべきこと
「日経平均が10万円になって世の中が明るくなる」という話ではありません。「日経平均10万円」時代は、決して薔薇色ではないのです。
本書を通じて最も強く認識すべきは、日経平均が10万円になっても、仮に給与が上がっても、インフレ率に実質賃金が追いつかなければ私たちの生活は苦しくなるというシビアな現実です。実質賃金はマイナスで推移する期間が長く、今のところ給与の引き上げは足元のインフレに完全に追いついているとは言いがたい状況です。
藤野氏が指摘するように、社会はデジタルな「軽い経済」だけでなく、インフラや製造、エネルギーといった「重い経済」の重要性が再認識されるフェーズに入っています。AIを動かすためにも、膨大な電力と半導体、データセンターといった物理的な基盤が不可欠です。
企業が淘汰される「重い経済」へ移行するなか、資産と人的資本の両方を組み替える必要があります。 労働力不足によるインフレ、企業の選別、AIによる業務の代替。こうした構造変化が進むなか、私たちはデフレ時代の常識を見直さなければなりません。
「現金を持っていれば安全」「大企業に勤めていれば安泰」という考え方は、もはや通用しにくくなっています。 インフレが定着すれば、資産を持つ人と持たない人の格差はさらに広がります。
株式や不動産などを保有する人は資産価格の上昇による恩恵を受けられますが、現金や給与収入に依存する人は、生活費の上昇をまともに受けるからです。
仮に日経平均株価が10万円に到達しても、すべての人が豊かになるわけではありません。資産価格の上昇から取り残された人にとっては、むしろ生活が厳しくなる可能性があります。
だからこそ、これまで以上に投資の重要性が高まっています。デフレ時代の株式投資は、リスクを取って資産を増やす「攻め」の行為でした。しかし、インフレ下では現金の価値が目減りするため、株式などを保有することには、資産価値を守る「防衛」の意味が加わります。
米調査会社Citrini Researchのレポート「The 2028 Global Intelligence Crisis」は、AIがもたらす構造的な矛盾を指摘しています。企業がAIを導入し、採用を減らしたり人員を削減したりすれば、人件費が下がり、利益率は高まりやすくなります。これは株価を押し上げる要因になり得ます。
その一方で、失業者が増えたり賃金の伸びが抑えられたりすれば、家計は消費を控えるようになります。AIは生産活動に貢献しても、人間のように食事をしたり、住宅や自動車を購入したりすることはありません。企業の利益が増える一方で、消費を支える家計が弱くなるというパラドックスが生まれるのです。
こうした時代には、株式を保有していないこと自体が、生活やキャリアにとってのリスクになる可能性があります。ただし、やみくもに株を買えばよいわけではありません。純粋な熱意と明確なパーパスを持ち、インフレ下でも価格転嫁できる競争力のある企業を見極める必要があります。
すべての資産を現金で保有することは、インフレ下では購買力の低下につながります。しかし、資産の全額を株式に投じることも、価格変動への耐性を失うため適切とはいえません。 そこで著者が提案するのが、現金を単なる余剰資金ではなく「戦略的な資産」として保有する考え方です。
目安として総資産の3割程度を現金で残しておけば、生活防衛資金になるだけでなく、相場が急落した際の心理的な支えにもなります。さらに、優良な株式や投資信託を割安な価格で買い増すための資金としても活用できます。 株価が上昇して株式の比率が高くなった場合には、一部を売却して現金比率を元に戻します。
反対に、株価が下落して株式比率が低下した場合には、現金を使って買い増します。このようなリバランスを定期的に行えば、「安いときに買い、高いときに売る」という行動を一定のルールに沿って実践できます。 リスク許容度が低い人は、「現金7割・株式3割」や「現金5割・株式5割」から始めてもよいでしょう。
一方で、本格的なインフレを想定するなら、著者は「現金3割・株式や投資信託7割」を一つの防衛ラインとして示しています。 ただし、適切な資産配分は、年齢、収入、家族構成、必要資金、投資経験によって異なります。3対7を誰にでも当てはめるのではなく、自分の状況に応じて調整することが重要です。 私の場合は、IPO支援を行なっているため、ベンチャー・スタートアップ株への投資の比率が高くなっています。
見直すべきなのは金融資産だけではありません。自分自身を一つの「株式会社」と捉え、スキル、教養、経験、信用、人的ネットワークといった「見えない資産」に再投資する必要があります。 これから市場で評価されるのは、一つの専門領域に閉じこもる人ではなく、複数の分野を横断して新しい価値を生み出せる人です。
たとえば、金融の知識だけを持つ人よりも、「金融とテクノロジー」「金融と医療」「金融とアート」「金融と地域社会」を結びつけられる人のほうが、独自の価値を提供しやすくなります。製造業でも、現場の技術に加えて、AI、データ、エネルギー、地政学、資本市場を組み合わせて考えられる人材が重用されるでしょう。
AI時代に重要なのは、知識の量だけではありません。異なる領域の知見をつなぎ、他分野の専門家と協働しながら、具体的な課題を解決する力です。この「越境する力」と「つなぐ力」が、AIに代替されにくい人的資本になります。
「大きな会社や組織に所属していれば安心」という価値観は、終身雇用とデフレを前提とした時代の常識でした。現在は、インフレによって生活コストが上昇し、AIによって既存の業務が急速に自動化されています。組織に身を委ねていれば、誰かが将来を守ってくれるとは限りません。 だからといって、会社を辞めたり、資産の大半を一度に投資したりする必要はありません。重要なのは、自分で考え、管理できる範囲で行動を始めることです。
転職サービスを利用して自分の市場価値を確認する、インフレに強い資産を少額から買い始める、専門外の本を読んで知識を広げる、異業種の人と交流する。こうした小さな行動でも、継続すれば金融資産と人的資本の両方を強くできます。
日経平均10万円時代を生き抜くために必要なのは、強気な相場予測に賭けることではありません。金融資産と人的資本を分散し、環境の変化に応じて更新し続けることです。未来を過度に恐れるのではなく、今週できる小さな一歩を選び、着実に実行することが、変化を豊かさへと変える現実的な戦略なのです。
コンサルタント 徳本昌大のView
藤野氏が本書で指摘する「人手不足による企業の淘汰」は、多くの産業が直面する構造的な課題です。少子高齢化によって労働人口が減少するなか、人材獲得競争は今後さらに激しくなると予想されます。
インフレが進めば、原材料費やエネルギー価格、人件費も上昇します。企業はコスト削減だけでなく、賃上げや価格転嫁、事業の高付加価値化に取り組まなければなりません。
その際に重要になるのが、企業の存在意義を示す「パーパス」です。 給与や福利厚生だけで優秀な人材を確保し続けることには限界があります。
企業がどのような社会課題を解決し、誰にどのような価値を提供するのかを明確にすることで、従業員や顧客、投資家から共感を得やすくなります。パーパスが経営戦略や日々の行動にまで浸透している企業ほど、人材や顧客、資金を引きつける可能性が高まるのです。
マーケティングのあり方も変わっています。企業が情報を独占し、広告によって消費者を囲い込む従来型の手法は、効果を失いつつあります。生活者は検索やSNS、生成AIを使って商品や企業を比較し、自らの価値観に合うブランドを選べるようになったからです。
企業には、一方的にメッセージを発信するのではなく、情報の透明性を高め、生活者との継続的な対話を通じて信頼を築く姿勢が求められます。
ただし、パーパスを掲げるだけでは十分ではありません。商品やサービス、従業員への対応、社会への姿勢がパーパスと一致してこそ、インフレ時代にも選ばれ続ける企業になれるのです。
本書が伝える重要なポイントは、「日経平均10万円」が誰にとっても明るい未来を意味するわけではないということです。藤野氏は、インフレやAI革命、地政学リスク、産業構造の変化が同時に進むなか、日本企業の価値が見直され、日本株は長期的に上昇する可能性があると論じています。
しかし、株価が上昇しても、すべての人が等しく豊かになるわけではありません。 むしろ注意すべきなのは、資産を持つ人と持たない人、成長市場や成長企業に関与する人とそうでない人との格差が拡大する可能性です。株価指数の上昇をニュースとして眺めるだけの人と、企業の成長やインフレへの対応、自己投資を自らの生活設計に結びつける人とでは、将来の選択肢に大きな差が生じます。
インフレとAIが経済や雇用の構造を変える時代には、過去の成功体験をそのまま当てはめるのではなく、社会の変化を構造的に捉える視点が欠かせません。本書は株式投資のノウハウだけでなく、金融資産と人的資本をどのように配分し、インフレや産業転換に備えるべきかを考える材料を提供しています。
「日経平均10万円」という予測の当否だけでなく、その背後にある構造変化を読み解くことが、本書を読む大きな意義だといえるでしょう。
【FAQ】
Q1: なぜ労働力不足がインフレの大きな要因になるのですか?
A1: これまで労働力を支えていた女性やシニアの社会参加、外国人労働者の増加といった供給源が限界に達しているからです。人が採用できなくなると、企業は賃上げによって人材を確保せざるを得ません。この人件費の上昇を商品やサービスの価格に転嫁(値上げ)することで、社会全体にインフレが定着・加速していく構造になっています。
Q2: 「真のパーパス経営」とは、単なる企業理念とどう違うのですか?
A2: 単なる美しい言葉として壁に掲げるのではなく、経営陣の「純粋な熱狂」に基づき、従業員、顧客、社会といったすべてのステークホルダーの「共感」を高め、巻き込んでいく経営のことです。顧客をターゲットとして「囲い込む」のではなく、強い意志を持った個人から「自発的に選ばれる存在」になることが本質です。
Q3: インフレ時代において、値上げができない企業はどうなりますか?
A3: 競争力がなく商品やサービスの値上げができない企業は、原価や人件費の高騰を吸収できず、従業員の待遇(賃金)を改善することができません。その結果、働き手を集めることがますます困難になり、最終的には市場から退出(淘汰)せざるを得なくなります。
関連記事
【書評】 藤野英人氏のおいしいニッポン 投資のプロが読む2040年のビジネス
10年後、20年後のメガトレンドを読み解き、起業や転職、投資に生かせば、未来を変えられます。人口減少や高齢化、地域格差など、日本が抱える課題は山積しています。しかし、現場に足を運び、当事者の声に耳を傾ければ、見過ごされてきた需要や事業機会が見えてきます。課題先進国の日本こそ、言い換えれば可能性の宝庫です。悲観するのではなく、課題解決に向けて一歩踏み出す。その行動が、社会と自分の未来を明るくします。
→リンクはこちらから
【書評】大インフレ時代!日本株が強い(エミン・ユルマズ)
著者は、①米中対立などを背景としたデカップリング、②脱炭素・SDGs投資に伴うコスト増が招くグリーンフレーション、③少子高齢化による労働人口の減少という3つの潮流が今後も続くと予測します。その結果、物価上昇は一時的な現象ではなく、長期化する可能性があります。日本人の意識がデフレ前提からインフレ前提へ転換すれば、預貯金から株式市場への資金移動が進み、日本株は中長期的な上昇局面に入ると指摘しています。
→リンクはこちらから
【書評】エブリシング・バブル 終わりと始まり――地政学とマネーの未来2024-2025(エミン・ユルマズ)
ユルマズ氏は、米中の資産バブルが崩壊し、地政学リスクが高まれば、政治・社会の安定性を持つ日本の相対的価値が上昇すると指摘します。構造的なインフレと企業収益の拡大が続くことで、日経平均株価が中長期的に30万円へ到達する可能性もあると大胆に予測しています。この見立ては、日本株を低成長とデフレの延長線上で捉えてきた投資家や企業経営者に対し、従来の常識や資産配分、経営戦略を根本から見直すよう促すものです。 →リンクはこちらから

|
関連記事
 14歳の自分に伝えたい「お金の話」(藤野英人)の書評
 テクノ・リバタリアン 世界を変える唯一の思想 (橘玲)の書評
 Empire οf AI(エンパイア オブ AI): 新しい帝国が生まれるとき(カレン・ハオ)の書評
 ピーター・ティールから資金調達の方法を学ぼう!創始者たち──イーロン・マスク、ピーター・ティールと世界一のリスクテイカーたちの薄氷の伝説の書評
 イーロン・マスク(ウォルター・アイザックソン)の書評
 創始者たち──イーロン・マスク、ピーター・ティールと世界一のリスクテイカーたちの薄氷の伝説(ジミー・ソニ)の書評
 リスクを積極的に取ることがマスクの最大の強み!ウォルター・アイザックソンのイーロン・マスクの書評
 Invent & Wander──ジェフ・ベゾス Collected Writings(ジェフ・ベゾス,ウォルター・アイザックソン)の書評
 7つの激変: いかがわしい者たちが主役の「インターネット産業」30年史 (川邊健太郎)の書評
 世界を壊したビッグテックの悪党ども テック業界“ほぼ”全史の取材録(カーラ・スウィッシャー)の書評
 「稼ぐ小国」の戦略~世界で沈む日本が成功した6つの国に学べること~ (関山健、鹿島平和研究所)の書評
 【書評】世界トップ企業の決算書 グローバルブランドの強さに迫る(長谷川正人)|トヨタを超える時価総額を持つ世界の企業たち


コメント